


1日1回クリックのご協力をお願いします!!!!

1日1回クリックのご協力をお願いします!!!!
本日のトレード収支と相場雑感
ブログランキング応援クリックはこちらから(更新の励みになります)
- 今日の実現損益+49,357円
- 評価損益額+17,419円
- 持ち越し含む前日比+84,143円
- 今月の実現損益+355,909円
⇒Amazonストアフロントでトレードで使っている商品や書籍を紹介しています。
今日もまあ、いつも通りといった感じでした。わかりやすく簡単に取れるようなトレードはなく、手数も非常に少なくて、あまりやりようのない相場が続いています。
ただ、昨日の引けでポジションを結構小さくできたので、今日は寄りから割と積極的にポジションを作れています。利益になるかどうかは置いておいて、トレードができたこと自体は、一応評価したいポイントですね。
うまくいけば10万〜20万円くらいの利益になりそうなポジションは作れています。ただ、ここ最近の相場を考えると、まあ怪しいとは思っています。現状では評価損になっていますしね。
プラス収支になることをお祈りしつつ、プラスにならなくても、今日はそのポジションを持ち越すつもりではいます。
ただ、その分ほかのポジションを軽くしておかないと、持ち越し金額が大きくなってしまいます。なので、ほかのポジションについては、多少不利なところでも損切りをしておかないといけません。
僕は常に最悪の状況を想定して資金管理をしています。短期トレードでポジションを持ち越す場合は、そのポジションだけを見るのではなく、全体のバランスを考えたうえで持ち越すように意識しています。
『アルスラーン戦記』で今遊んでいるFEを思い出しました
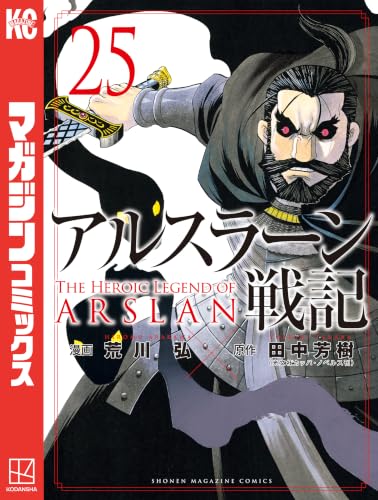

購入した漫画『アルスラーン戦記』を読みました。
いよいよラスボス戦といった感じですね。次が最終巻という記載はありませんでしたが、内容的には、あと2〜3冊くらいで終わりを迎えそうな気がしています。
強い仲間がラスボスを前にあっさりやられてしまう場面を見ていると、ちょうど今やっている『FE 万紫千紅』を思い出しました。
僕は万紫千紅でボスがいるステージを進めるとき、ボスにたどり着くまでは、できるだけ仲間を減らさずに進むことを徹底しています。
でも、いざボス戦になると、仲間を使い捨てにするような形で、一気にボスの体力を削る戦略で立ち回っています。
まあ、これはクラシックではなく、カジュアルモードだからこそできる立ち回りですけどね。
『アルスラーン戦記』もラスボスが強すぎて、これまで戦力になっていた仲間が簡単に殺されてしまうので、「なんか似た感じだな〜」なんて思いながら読んでいました。
万紫千紅では戦闘後に仲間が復活しますが、『アルスラーン戦記』では、殺された仲間は復活しませんけどね。その違いは大きいです。
強すぎるラスボスをどう倒すのか、次巻を楽しみに待ちたいです。
贈与税への不安が和らぎ、こどもNISAの口座開設を申し込みました
本日、楽天証券でこどもNISA口座の開設を申し込みました。
こどもNISAは、子ども1人あたり年間60万円まで投資でき、非課税で保有できる元本の上限は600万円とのことです。来年、2027年から始まる制度ですね。
子どもが12歳になるまでは原則として引き出しが制限され、12歳以降も一定の条件があるようです。親が自分のお金として自由に使える口座ではなく、子どものための資産として管理する仕組みになっている点が、個人的には大きなポイントでした。
これまで僕が気にしていた、名義預金との違いについても、楽天証券の記事で説明されています。
⇒こどもNISAに贈与税はかかる?相続税・名義預金まで税理士が解説
贈与税は、暦年課税の場合、1年間に受け取った贈与の合計が110万円以下であれば、基本的にはかかりません。
ただ、子ども名義の口座にお金を入れているだけで、毎年の贈与としてきちんと成立しているのかどうかは、別の話なんですよね。
僕が怖かったのは、毎年110万円ずつ子どものために入金しているつもりでも、実際には親のお金と判断されて、あとからまとめて渡した時点で贈与と扱われるようなケースです。
例えば、10年かけて1,100万円を貯めていたとしても、その間の贈与が成立していなければ、最終的に子どもへ渡すときの税金はどうなるんだろう、と気になっていました。子どもが口座の存在を知っただけで自動的に一括贈与になる、という単純な話ではありませんが、このあたりの扱いが不安だったんですよね。
お金を持っている人の中には、毎年110万円を子どもに贈与して、そのお金で子どもの口座で株を売買している人も、結構多い印象があります。
でも、僕はそのあたりが怖くて、これまで子どもの証券口座は一切開設してこなかったんですよね。
今回、楽天証券の上記の記事を読んで、こどもNISAに入れたお金は子どもの財産として扱われることや、年間60万円の拠出だけなら贈与税の基礎控除内に収まることがわかり、不安が和らぎました。
もちろん、ほかの贈与があれば、その分も合わせて年間110万円の範囲内かどうかを考える必要はあります。ただ、僕が考えている年間60万円の積立については、始めるイメージが持てたので、今回申し込むことにしました。
こどもNISAの対象は、つみたて投資枠の対象となる投資信託とのことなので、来年からは年間60万円を目安に積み立てて、運用していくつもりです。
年間60万円を10年間積み立てれば、元本は600万円。子どもが18歳になるころには、そのお金がいくらになっているのか、楽しみですね。
では、本日もお疲れさまでした。
1日1回クリックのご協力をお願いします!!!!
板読みデイトレード実況解説が見られる!
僕のYouTubeメンバーシップに加入すると、板読みデイトレードの実況解説動画をご視聴いただけます。


リアルな板読みの思考や反応を、動画で体感してみてください。


⇒トレードPCは”勝ち組デイトレパソコン販売!”
⇒最大積載質量80kgのL字型デスク!【楽天市場】